Un coffre-fort professionnel ne se choisit pas sur la seule réputation du fabricant. Le modèle retenu doit correspondre à une certification précise, à un type de serrure validé et à des conditions d’installation que l’assureur acceptera. Sans cette vérification préalable, un coffre même haut de gamme peut ne couvrir aucune perte en cas de sinistre.
Certification coffre-fort et assurance : ce qu’il faut vérifier avant l’achat
Vous avez repéré un coffre classé anti-effraction avec un label rassurant sur la fiche produit. Mais votre assureur reconnaîtra-t-il ce certificat précis, pour ce modèle précis, avec cette serrure précise ? C’est la première question à poser, et la plupart des acheteurs la posent trop tard.
La valeur assurable dépend du contrat, de la classe et de l’installation, pas du simple achat d’un coffre certifié. Un modèle classé selon la norme EN 1143-1 n’offre pas la même garantie qu’une armoire de sécurité classée S1 ou S2 selon la norme EN 14450. Ces deux normes ne sont pas interchangeables : la première porte sur les coffres-forts anti-effraction, la seconde distingue des niveaux de sécurité plus bas, adaptés à des armoires.
Pour identifier les meilleures marques de coffres-forts professionnels, commencez par demander à votre assureur un document écrit précisant la classe minimale exigée, le type de certification accepté et les conditions de fixation du coffre.
Un point souvent négligé : une certification délivrée par un organisme étranger peut poser problème. Des retours d’expérience publiés sur des forums professionnels de serrurerie signalent que certains assureurs français refusent des certificats émis hors de leur périmètre habituel, notamment pour des coffres importés. Ce n’est pas une règle absolue, mais le risque justifie de faire valider le modèle exact avant de signer le bon de commande.
Norme EN 1143-1 et serrure EN 1300 : deux certifications à examiner séparément
Un coffre-fort et sa serrure ne relèvent pas de la même norme. La confusion entre les deux est fréquente, y compris chez des revendeurs.
La norme EN 1143-1 certifie la résistance du coffre à l’effraction. Elle attribue une classe (de 0 à XIII) selon le temps et les outils nécessaires pour forcer la structure. Plus la classe est élevée, plus la résistance est grande.
La norme EN 1300, elle, porte sur la serrure de haute sécurité. Lorsqu’un fabricant annonce une serrure « A2P », vérifiez à quel niveau cette mention correspond. Une serrure certifiée A2P existe en plusieurs niveaux. Le niveau affiché sur la fiche commerciale ne correspond pas toujours au modèle livré dans la configuration standard du coffre.
Que faut-il contrôler concrètement ?
- La plaque de certification doit être physiquement présente sur le coffre livré, pas seulement mentionnée dans un catalogue ou sur un site web.
- Le certificat doit couvrir le modèle exact, avec la serrure montée en usine. Un changement de serrure après livraison peut invalider la certification globale.
- Le niveau de la serrure (selon EN 1300) doit figurer sur le devis ou la fiche technique, pas uniquement la mention générique « haute sécurité ».
Pourquoi cette vigilance ? Parce qu’un assureur peut refuser une indemnisation si le certificat ne correspond pas au produit installé. Vérifiez la cohérence entre coffre, serrure et certificat avant la commande.
Protection feu des coffres-forts : une certification distincte de l’anti-effraction
Protéger des liasses de billets et protéger des documents papier ne mobilise pas les mêmes propriétés. Un coffre résistant à l’effraction ne résiste pas forcément au feu, et inversement.
La protection contre le feu fait l’objet de certifications spécifiques. Pour des documents papier, recherchez une classe feu explicitement prévue pour le papier, comme LFS 30 P ou S 60 P. Le chiffre indique la durée de résistance en minutes, la lettre P confirme que le test a été réalisé avec du papier.
Une simple mention « antifeu » sur l’emballage ou la présence d’un matériau isolant ne garantit rien. Sans certification testée en laboratoire, aucune durée de protection n’est vérifiable.
Coffre anti-effraction et coffre ignifuge : faut-il deux certifications ?
Si le coffre doit protéger à la fois des valeurs (bijoux, liquidités) et des documents sensibles (actes notariés, contrats), il faut examiner séparément ses certifications feu et anti-effraction. Certains modèles cumulent les deux, d’autres non. Un coffre certifié EN 1143-1 classe III sans classe feu ne protégera pas vos documents d’un incendie.
Cette double exigence influe directement sur le budget. Les modèles combinant une classe anti-effraction élevée et une résistance feu certifiée pour le papier se situent dans une gamme de prix nettement supérieure aux coffres n’offrant qu’une seule protection.
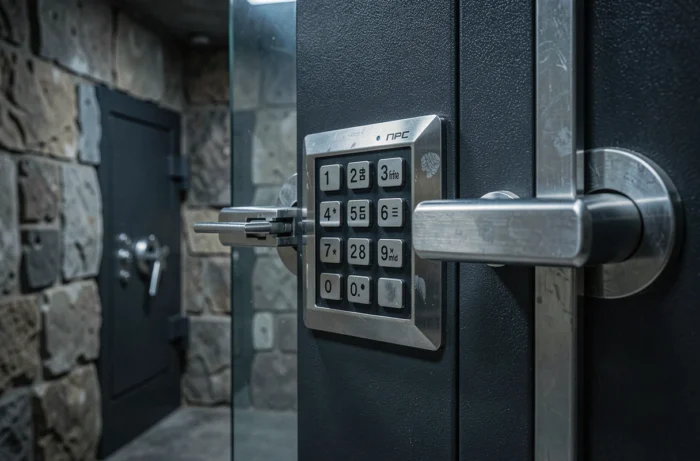
Choix du type de serrure : clé, combinaison ou électronique
Le type de verrouillage conditionne l’usage quotidien du coffre autant que sa sécurité.
- La serrure à clé reste la plus simple. Elle ne tombe pas en panne, ne nécessite aucune pile. Le risque principal est la perte ou la copie de la clé, ce qui impose un protocole strict de gestion des doubles.
- La serrure à combinaison mécanique élimine le problème de la clé. Elle demande un temps d’ouverture plus long, ce qui peut être un frein dans un environnement où le coffre est sollicité plusieurs fois par jour.
- La serrure électronique offre la rapidité d’accès et la possibilité de changer le code régulièrement. Elle dépend d’une alimentation (pile ou batterie) et doit être certifiée selon EN 1300 pour garantir un niveau de résistance vérifiable.
Le choix dépend de la fréquence d’ouverture, du nombre de personnes autorisées et des exigences de l’assureur. Certains contrats imposent un type de serrure ou un niveau de certification minimal pour la serrure seule.
Conditions d’installation et fixation : le critère que les assureurs vérifient
Un coffre-fort posé au sol sans fixation perd une grande partie de sa fonction. La plupart des assureurs exigent un scellement au mur ou au sol, selon le poids du coffre et la classe de protection.
Les modèles légers (moins d’une certaine masse) doivent généralement être fixés par des chevilles d’ancrage traversant la base ou le fond du coffre. Les coffres plus lourds peuvent se dispenser de fixation, mais là encore, seul le contrat d’assurance précise le seuil exact.
Faites vérifier que le mur ou le sol de destination supporte le poids du coffre chargé. Un coffre professionnel rempli de documents ou de métaux précieux peut atteindre une masse que certaines cloisons ne tolèrent pas. L’intervention d’un installateur professionnel, avec un procès-verbal de pose, constitue souvent une condition de garantie.
Le choix d’un coffre-fort professionnel se joue moins sur le nom du fabricant que sur l’adéquation entre le modèle, ses certifications et les exigences contractuelles de l’assureur. Obtenir cette confirmation par écrit avant l’achat reste la précaution la plus rentable.